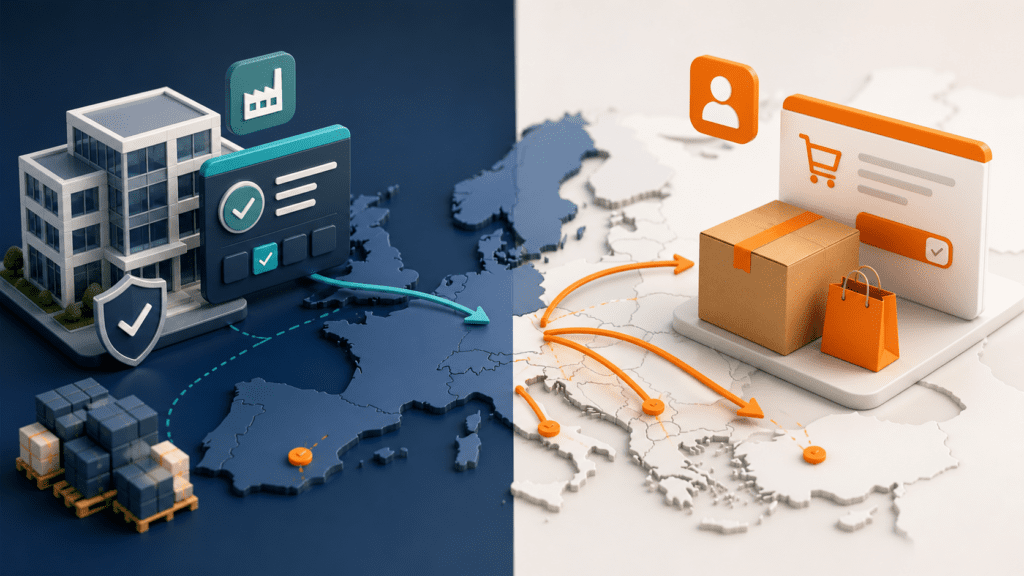
B2B eller B2C moms inom EU följer olika regler. Försäljning till ett företag med giltigt VAT-nummer kan ofta hanteras utan svensk moms, medan försäljning till privatperson normalt beskattas i kundlandet och kan redovisas genom OSS.
Fel kundklassificering påverkar momssats, faktura, deklaration och bevisning. Därför behöver kundstatus kontrolleras innan ordern rapporteras.
Vad är B2B?
B2B innebär att kunden agerar som beskattningsbar person i sin ekonomiska verksamhet. Ett VAT-nummer är ett viktigt bevis, men bedömningen kan även bygga på annan dokumentation om numret ännu inte utfärdats.
Vad är B2C?
B2C omfattar privatpersoner och andra kunder som inte agerar som beskattningsbara personer. Vid distansförsäljning av varor och vissa tjänster styr kundens land ofta vilken moms som ska tas ut.
Varuförsäljning B2B inom EU
En unionsintern varuförsäljning kan under villkor undantas från moms i säljarlandet när varan transporteras till ett annat EU-land och köparen har ett giltigt VAT-nummer där. Kunden redovisar då normalt ett unionsinternt förvärv.
Säljaren behöver verifiera VAT-numret i VIES, dokumentera transporten och rapportera transaktionen korrekt.
Varuförsäljning B2C inom EU
Vid gränsöverskridande distansförsäljning till privatpersoner används normalt kundlandets moms när den gemensamma tröskeln har överskridits eller företaget valt kundlandsbeskattning. Union OSS kan samla redovisningen.
EU-kommissionens OSS-portal beskriver ordningen.
Tjänster B2B
Huvudregeln för B2B-tjänster är ofta beskattning där kunden är etablerad. Säljaren fakturerar normalt utan svensk moms och anger omvänd betalningsskyldighet, medan kunden redovisar momsen. Undantag finns exempelvis för fastighetstjänster och evenemang.
Tjänster B2C
Huvudregeln för B2C-tjänster är ofta beskattning där säljaren är etablerad, men många undantag finns. Elektroniska tjänster till privatkunder beskattas normalt i kundlandet. Läs vår guide om moms på digitala tjänster.
Kontrollera VAT-numret
Spara resultatet från VIES med datum och kunduppgifter. Kontrollera att företagsnamn och adress är rimliga och att numret tillhör rätt juridisk person. Återkommande kunder bör valideras regelbundet.
När VAT-numret saknas
Be kunden lämna nummer och bevis för verksamheten. Om tillräckliga bevis saknas kan försäljningen behöva behandlas som B2C tills statusen har styrkts. Dokumentera rättelser om numret lämnas senare.
Fakturakrav
B2B-fakturor kan behöva innehålla båda parters VAT-nummer, hänvisning till omvänd betalningsskyldighet och uppgifter om varuflödet. B2C-kvitton och fakturor följer andra krav och kan påverkas av OSS-reglerna.
Periodisk sammanställning
Vissa unionsinterna B2B-försäljningar ska rapporteras i periodisk sammanställning utöver momsdeklarationen. B2C-försäljning i OSS rapporteras inte där. Skatteverket beskriver periodisk sammanställning.
Lager och lokal försäljning
B2B-status tar inte bort registreringskrav som uppstår genom utländskt lager, import eller inhemska transaktioner. En lokal försäljning kan kräva lokal moms eller omvänd skattskyldighet beroende på landet.
Marknadsplatser
Marknadsplatsen kan i vissa B2C-flöden vara deemed supplier. För B2B-order och lageröverföringar kan säljaren fortfarande ha egna skyldigheter. Klassificera transaktionerna utifrån rapportdata, inte endast orderkanalen.
Returer och kreditnotor
Koppla returen till ursprungsorderns kundstatus och rapporteringskanal. En B2B-kredit kan påverka periodisk sammanställning, medan en B2C-retur kan behöva rättas i OSS.
Praktisk beslutsmodell
- Identifiera om kunden agerar privat eller i verksamhet.
- Hämta och verifiera VAT-nummer.
- Fastställ varans transport eller tjänstens beskattningsland.
- Kontrollera om ett undantag från huvudregeln gäller.
- Välj lokal deklaration, OSS eller periodisk sammanställning.
- Dokumentera bevisen tillsammans med fakturan.
Vanliga fel
- Alla kunder med företagsnamn behandlas som B2B.
- VAT-nummer sparas utan validering.
- B2B-varor saknar transportbevis.
- B2C-försäljning redovisas i periodisk sammanställning.
- OSS används för B2B-transaktioner.
- Kreditnotor rättas i fel system.
Behöver ni hjälp att klassificera flöden?
VATxpress hjälper e-handlare med internationell momsregistrering, OSS och löpande rapportering.
En dokumenterad rutin för B2B B2C moms bör ingå i företagets månadsavstämning. Följ upp ordrar som saknar VAT-nummer och kontrollera att rätt försäljning har hamnat i OSS respektive lokal rapportering.
Vanliga frågor
Är alla kunder med VAT-nummer B2B?
Numret är ett viktigt bevis, men kunden måste också agera i sin ekonomiska verksamhet.
Kan en B2B-faktura ha moms?
Ja, exempelvis vid lokal försäljning eller när ett undantag från huvudregeln gäller.
Ska B2B-försäljning rapporteras i OSS?
Normalt nej. OSS är främst avsett för vissa B2C-transaktioner.