DDP DAP importmoms avgör vem som ska hantera tullklarering, tull och moms när en vara skickas över en landsgräns. Leveransvillkoret påverkar kundupplevelsen, kassaflödet och risken för oväntade avgifter. Det ändrar däremot inte automatiskt vem som är skattskyldig enligt momslagstiftningen. Företaget måste därför kontrollera både leveransavtalet och reglerna i importlandet.
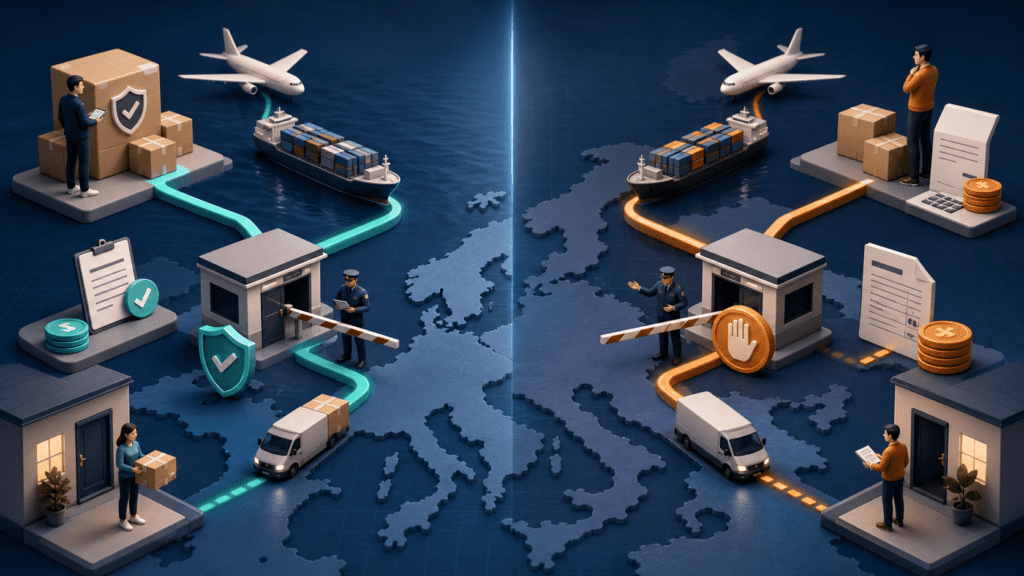
Med DDP tar säljaren ett långtgående ansvar fram till angiven destination. Med DAP ansvarar säljaren för transporten, medan köparen normalt hanterar importklareringen och importavgifterna. För e-handlare är skillnaden särskilt viktig eftersom en konsument som oväntat möts av importmoms och transportörens administrationsavgift kan vägra ta emot paketet.
DDP DAP importmoms – vad betyder villkoren?
DDP står för Delivered Duty Paid. Enligt Incoterms 2020 ska säljaren normalt leverera varan klarerad för import och bära kostnaderna för bland annat tull och importformaliteter fram till den avtalade platsen. DAP står för Delivered at Place. Där levererar säljaren varan till destinationen, men köparen ansvarar normalt för importklarering, tull och importskatter. Den officiella utgångspunkten för leveransvillkoren finns hos International Chamber of Commerce och Incoterms-reglerna.
Incoterms fördelar kostnader, risk och praktiska skyldigheter mellan parterna. De bestämmer inte på egen hand vilken part som får dra av importmomsen. Avdragsrätten avgörs av nationell momslagstiftning och kräver normalt att företaget är importör, bedriver avdragsgill verksamhet och har korrekt importdokumentation.
Så fungerar importmoms vid DDP
Vid DDP förväntar sig kunden vanligen ett pris där tull och skatt redan är hanterade. Säljaren, eller en representant som agerar för säljarens räkning, behöver därför kunna importera varan i destinationslandet. Det kan kräva Eori-nummer, lokal tullösning och i vissa fall momsregistrering i importlandet.
Det räcker inte att transportören betalar importmomsen och fakturerar säljaren i efterhand. Importdeklarationen måste ange rätt importör och dokumentationen måste stödja eventuell avdragsrätt. Om kunden registreras som importör trots att priset marknadsförts som DDP kan både kundrelationen och momsredovisningen bli fel.
För företag som importerar till EU beskriver EU-kommissionens tullportal importprocessen. Tullvärdet bygger normalt på varans värde med relevanta kostnader, medan importmomsen beräknas på ett underlag som även kan omfatta tull och vissa kostnader fram till första destinationen.
Så fungerar importmoms vid DAP
Vid DAP är mottagaren normalt ansvarig för importklareringen. I en B2B-affär kan detta vara praktiskt när köparen har egen importorganisation, Eori-nummer och rätt att dra av importmomsen. Säljaren behöver ändå lämna korrekta handelsfakturor, varukoder, ursprungsuppgifter och transportdokument.
Vid B2C-försäljning innebär DAP ofta att transportören kontaktar konsumenten innan leverans och kräver betalning av importmoms, eventuell tull och administrationsavgift. Detta måste framgå tydligt före köp. Annars ökar risken för returer, kundklagomål och paket som aldrig löses ut.
DDP och DAP är inte samma sak som IOSS
För försändelser med ett verkligt värde på högst 150 euro kan Import One Stop Shop, IOSS, användas för viss distansförsäljning av importerade varor till konsumenter i EU. Då tas momsen normalt ut i checkout och importen kan undantas från importmoms om ett giltigt IOSS-nummer används korrekt. Läs EU-kommissionens officiella information om OSS och IOSS.
IOSS är ett momsrapporteringssystem, medan DDP och DAP är leveransvillkor. Ett företag kan alltså behöva välja leveransupplägg även när IOSS används. För varor över 150 euro kan IOSS inte användas, och den ordinarie importprocessen blir central. Se även vår guide om IOSS och importförsäljning.
Vem får dra av importmomsen?
Avdragsrätten är en av de mest förbisedda frågorna vid DDP. Den part som betalar beloppet ekonomiskt är inte nödvändigtvis den part som får göra avdrag. Företaget bör kunna visa att det är rätt importör och att varorna används i den momspliktiga verksamheten. Importbeslut, tullräkning och underliggande fakturor måste stämma överens.
Om säljaren saknar etablering eller momsregistrering i importlandet kan det vara svårt eller omöjligt att återfå importmomsen genom en vanlig momsdeklaration. En återbetalningsansökan kan i vissa situationer vara möjlig, men villkoren skiljer sig mellan länder. Därför bör importörsrollen bestämmas innan transportavtalet aktiveras.
Sex kontroller före internationell leverans
- Bestäm importören. Ange vem som ska stå som importer of record i tullhandlingarna.
- Kontrollera registreringar. Säkerställ att importören har Eori-nummer och eventuellt lokalt momsnummer.
- Välj leveransvillkor uttryckligen. Skriv DDP eller DAP och exakt namngiven destination i avtalet.
- Räkna på total kostnad. Ta med frakt, tull, importmoms och transportörens avgifter.
- Säkra dokumentationen. Handelsfaktura, varukod, ursprung och importbeslut måste vara korrekta.
- Informera kunden. Visa före köp om kunden kan behöva betala skatt eller avgift vid leverans.
Vanliga fel vid DDP och DAP
Ett vanligt fel är att webbshoppen lovar DDP medan transportinstruktionen i praktiken registrerar mottagaren som importör. Ett annat är att säljaren bokför transportörens importmoms som avdragsgill utan att kontrollera importbeslutet. Företag kan också blanda ihop exportmomsen i avsändningslandet med importmomsen i destinationslandet.
Vid försäljning från lager inom EU uppstår normalt ingen import mellan medlemsstaterna, men lagerflyttar kan i stället kräva lokal momsregistrering och rapportering. Läs mer om skillnaden mellan momsregistrering och OSS.
Sammanfattning
Vid DDP DAP importmoms är det avgörande att leveransvillkor, importörsroll och momsregistrering hänger ihop. DDP ger kunden en mer förutsägbar leverans men ställer större krav på säljaren. DAP kan fungera väl i B2B-handel men skapar ofta friktion för konsumenter. Kartlägg därför varuflödet och dokumentationen innan försäljningen startar. VATxpress kan hjälpa er att bedöma registreringskrav och bygga en momsmodell som fungerar tillsammans med tull- och leveransprocessen.