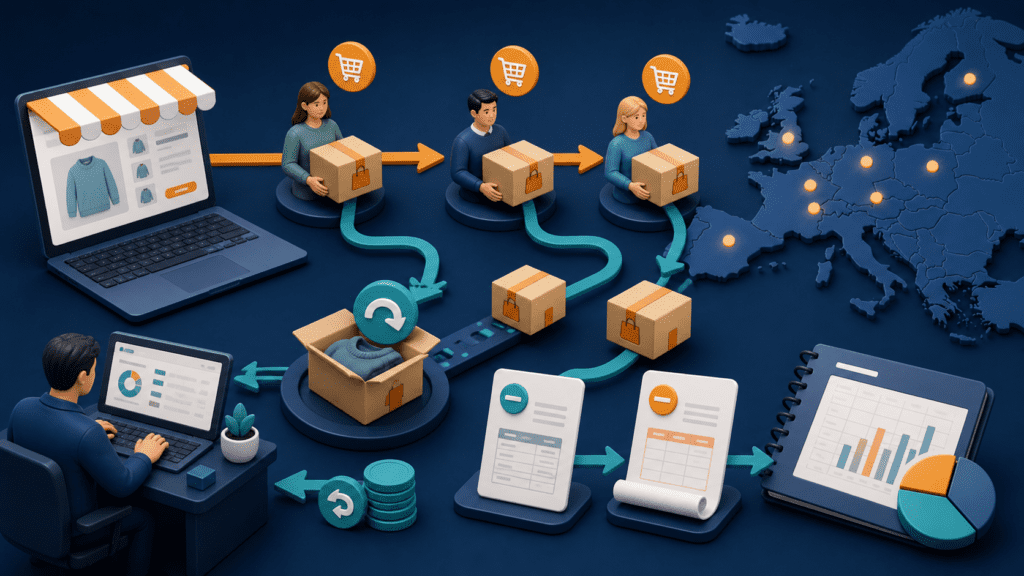
Returer krediteringar OSS behöver hanteras i rätt rapporteringsperiod och för rätt konsumtionsland. När en kund skickar tillbaka en vara, får prisavdrag eller ordern annulleras minskar beskattningsunderlaget. Men korrigeringen ska inte alltid dras av direkt från den aktuella periodens försäljning. EU:s OSS-regler har särskilda rutiner för rättelser.
Det viktigaste är att kunna koppla krediteringen till den ursprungliga transaktionen: försäljningsdatum, kundland, momssats och det belopp som tidigare rapporterades. Utan denna spårbarhet blir OSS-deklarationen svår att stämma av mot webbshop, betaltjänst, lager och bokföring.
Returer krediteringar OSS – grundprincipen
OSS, One Stop Shop, gör det möjligt att redovisa moms på vissa gränsöverskridande B2C-försäljningar i flera EU-länder genom en enda medlemsstat. Systemet ändrar inte de materiella momsreglerna. Om beskattningsunderlaget minskar på grund av en retur eller kreditering ska den tidigare redovisade försäljningen därför korrigeras.
EU-kommissionens officiella OSS-portal beskriver ordningarna och länkar till vägledning. Företag som är registrerade i Sverige hittar praktisk information hos Skatteverket om OSS-redovisning.
Vilken period ska rättas?
Från och med OSS-reglerna som infördes 2021 görs rättelser av tidigare deklarationer normalt i en senare OSS-deklaration. Företaget anger då vilken tidigare period och vilket konsumtionsland som korrigeringen avser. Det är alltså inte samma sak som att skriva över en redan inlämnad deklaration eller att utan underlag kvitta alla returer mot periodens nya försäljning.
Rättelser kan normalt göras inom tre år från den dag då den ursprungliga deklarationen skulle ha lämnats. Därefter kan hanteringen behöva ske direkt med skattemyndigheten i det berörda konsumtionslandet. Nationella avvikelser och övergångssituationer måste kontrolleras.
Ett praktiskt exempel
Ett svenskt företag säljer en vara till en konsument i Tyskland i januari och redovisar tysk moms i OSS-deklarationen för första kvartalet. Kunden returnerar varan i maj och får full återbetalning. I deklarationen för andra kvartalet registrerar företaget en korrigering som hänvisar till första kvartalet och Tyskland. Beloppet ska beräknas med samma momssats som användes i den ursprungliga försäljningen.
Om kunden bara får ett prisavdrag ska enbart den relevanta delen av beskattningsunderlaget och momsen korrigeras. Frakt, returavgifter eller andra ersättningar behöver bedömas utifrån hur de behandlades i den ursprungliga transaktionen.
Kreditnota och dokumentation
En kreditnota bör tydligt hänvisa till den ursprungliga fakturan eller ordern och visa vad som ändras. För konsumentförsäljning där fullständig faktura inte alltid har utfärdats krävs ändå ett internt underlag som gör transaktionen spårbar. Dokumentationen bör minst innehålla:
- ursprungligt order- och transaktionsnummer,
- försäljningsdatum och rapporteringsperiod,
- kundens konsumtionsland,
- beskattningsunderlag, momssats och momsbelopp,
- datum och orsak för retur eller prisnedsättning,
- återbetalat belopp och betalningsreferens.
Underlag för OSS-transaktioner ska som huvudregel sparas i tio år och kunna göras tillgängliga elektroniskt. EU-kommissionen sammanfattar redovisningskraven i sin information om moms på e-handel.
Delreturer och flera momssatser
En order kan innehålla varor med olika momssatser. Vid en delretur måste krediteringen kopplas till rätt produkt och rätt ursprunglig momssats. Ett genomsnittligt momsavdrag på hela ordern kan ge fel resultat. Detsamma gäller rabatter som fördelas över flera orderrader.
Om en kampanjkupong finansieras av säljaren kan beskattningsunderlaget påverkas annorlunda än när en plattform eller tredje part finansierar rabatten. Bokföringsflödet bör därför bevara information om vem som bär kostnaden för rabatten.
Marknadsplatser, betalningar och returer
Vid försäljning genom en elektronisk marknadsplats kan plattformen i vissa transaktioner vara deemed supplier och ansvara för kundmomsen. Då behöver säljaren förstå om krediteringen hanteras i plattformens momsrapport eller i säljarens egen OSS-deklaration. Läs vår guide om marknadsplats jämfört med egen webbshop.
Betaltjänstens återbetalningsrapport är inte ensam tillräcklig. En återbetalning kan avse goodwill, bedrägeri, fraktersättning eller en faktisk hävning av försäljningen. Bara genom att matcha betalningen mot ordern går det att avgöra vilken momskorrigering som ska göras.
Returer till lager i ett annat land
En konsument kan ibland skicka tillbaka varan till ett returlager i ett annat EU-land än det land som varan ursprungligen skickades från. Själva kundkrediteringen hör fortfarande ihop med den ursprungliga försäljningen, men den fysiska lagerflytten kan skapa en separat momsfråga. Ett företag som lagrar eller flyttar egna varor mellan EU-länder kan behöva lokal momsregistrering.
OSS ersätter alltså inte all lokal momsrapportering. Se även vår jämförelse mellan momsregistrering och OSS.
Kontrollista inför OSS-deklarationen
- Matcha varje retur och kreditering mot ursprunglig order.
- Kontrollera konsumtionsland och ursprunglig momssats.
- Identifiera den OSS-period där försäljningen först redovisades.
- Skilj fulla returer, delreturer, rabatter och goodwill från varandra.
- Stäm av kreditnotor mot faktiska återbetalningar.
- Separera plattformens momsansvar från företagets eget.
- Dokumentera eventuella varurörelser till returlager.
Sammanfattning
Returer krediteringar OSS kräver mer än att minska periodens omsättning. Korrigeringen ska knytas till rätt tidigare period, land och momssats och kunna följas från order till återbetalning och deklaration. En strukturerad returfil minskar risken för fel och gör det möjligt att förklara varje justering vid en kontroll. VATxpress kan hjälpa till att bygga avstämningar och hantera både OSS och de lokala momsregistreringar som ligger utanför systemet.