Kundens plats moms bevisning avgör vilket lands moms som ska tas ut vid många gränsöverskridande B2C-försäljningar. För digitala tjänster är kundens etablering, bosättning eller stadigvarande vistelse särskilt viktig. Företaget måste både fatta rätt beslut i checkout och kunna visa i efterhand vilka uppgifter beslutet byggde på.
En IP-adress räcker inte alltid. EU-reglerna utgår ofta från flera, sinsemellan icke motstridiga bevis. Vilka uppgifter som behövs beror på tjänsten, försäljningskanalen och om särskilda presumtionsregler kan användas.
Kundens plats moms bevisning – varför är den viktig?
Vid B2C-försäljning av telekommunikationstjänster, radio- och tv-sändningar och elektroniska tjänster beskattas tjänsten som huvudregel där konsumenten är etablerad, bosatt eller stadigvarande vistas. Säljaren behöver därför fastställa konsumtionslandet och redovisa rätt nationell momssats, ofta genom OSS. EU-kommissionens information om moms på e-handel ger en överblick över systemet.
För varuförsäljning är leveransdestinationen ofta central. Men även där behöver uppgifter om kundland, leveransadress och varans faktiska rörelse vara konsekventa. Se vår guide om B2B- och B2C-moms för den första klassificeringen.
Vilka bevis kan användas?
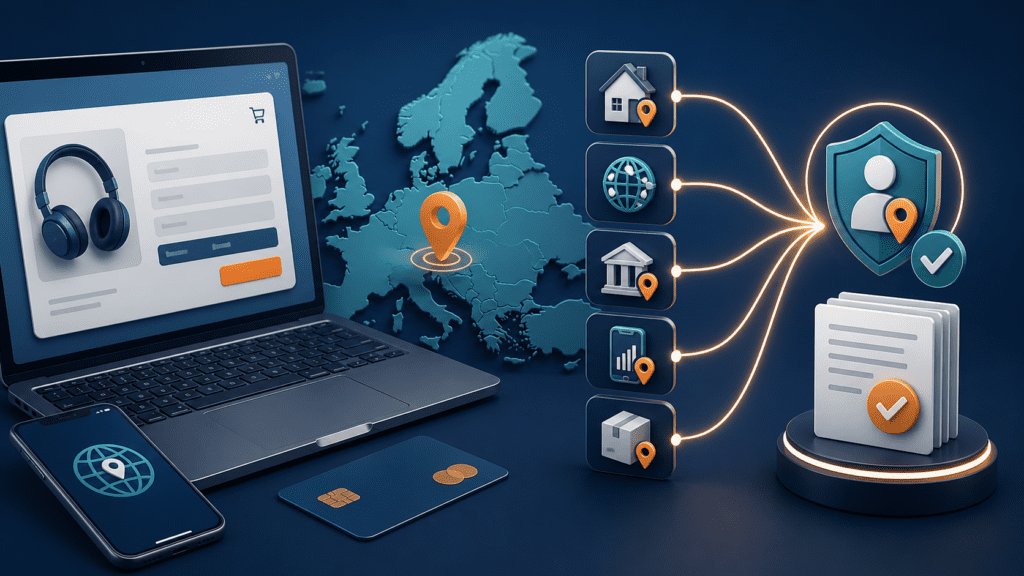
EU:s genomförandeförordning anger flera typer av kommersiell information som kan fungera som bevis på kundens plats. Exempel är:
- kundens faktureringsadress,
- IP-adressen för den enhet som används eller annan metod för geolokalisering,
- bankuppgifter, exempelvis var kontot som används för betalning finns,
- landsnumret för SIM-kortet,
- platsen för den fasta telefonlinje genom vilken tjänsten tillhandahålls,
- annan kommersiellt relevant information.
Den rättsliga grunden finns i rådets genomförandeförordning (EU) nr 282/2011. Reglerna innehåller både allmänna beviskrav och särskilda presumtioner för vissa typer av tjänster och användningsplatser.
Två samstämmiga bevis
Huvudregeln för många digitala B2C-tjänster är att säljaren ska ha två bevis som inte motsäger varandra och som har samlats in från oberoende källor. En faktureringsadress i Frankrike och en IP-adress i Frankrike pekar exempelvis åt samma håll. En svensk faktureringsadress och en tysk IP-adress skapar däremot en konflikt som måste utredas.
För vissa mindre företag finns en förenkling som under givna förutsättningar kan tillåta ett enda bevis. Trösklar och villkor måste kontrolleras noggrant, och förenklingen ändrar inte behovet av tillförlitliga system. Företaget bör inte bygga sin långsiktiga process på att uppgifter saknas.
Presumtioner för fysisk användningsplats
När en digital tjänst tillhandahålls på en plats som kräver kundens fysiska närvaro, exempelvis en telefonkiosk, wifi-hotspot, internetkafé, restaurang eller hotellobby, kan platsen presumeras vara kundens plats. För tjänster ombord på fartyg, flygplan eller tåg inom EU finns särskilda regler.
För tjänster via fast nät kan den fasta linjens plats vara styrande. För mobilnät kan SIM-kortets landskod användas. Dessa presumtioner förenklar bedömningen men får bara användas när den aktuella situationen faktiskt omfattas av regeln.
Vad gör du när bevisen motsäger varandra?
Checkout-systemet bör flagga konflikter i stället för att slumpmässigt välja en uppgift. Företaget kan be kunden bekräfta sin adress, kontrollera betalningsland eller inhämta ytterligare kommersiell information. VPN-tjänster, resor och företagskort kan förklara varför IP-adress och faktureringsadress skiljer sig.
Bedömningen ska dokumenteras. Det behöver framgå vilka signaler som fanns, varför ett land valdes och om kunden lämnade kompletterande information. Manuella beslut bör loggas så att de kan granskas senare.
Kundens plats och OSS
När konsumtionslandet är fastställt används landets momssats och försäljningen tas med i rätt land i OSS-deklarationen. EU-kommissionens OSS-portal beskriver de särskilda ordningarna. Läs också vår guide om moms på digitala tjänster och OSS.
Om platsen registreras fel kan både momssats och konsumtionsland bli fel. Rättelsen måste då spåras till den ursprungliga perioden. Vid återbetalning eller annullering behöver samma land och momssats användas i korrigeringen; se vår artikel om returer och krediteringar i OSS.
Dataskydd och lagring
Platsbevis kan innehålla personuppgifter. Företaget behöver därför kombinera momskraven med dataskyddsreglerna: samla in relevanta uppgifter, begränsa åtkomsten och skydda informationen. Fullständiga IP-adresser bör inte spridas i rapporter om en säkrare referens eller kontrollerad lagring räcker.
OSS-underlag ska som huvudregel sparas i tio år. Systemet bör kunna återskapa vilket bevis som användes för varje transaktion utan att göra fler personuppgifter tillgängliga än vad uppgiften kräver.
Praktisk kontrollista för webbshoppen
- Bestäm vilka produkter som följer reglerna om kundens plats.
- Samla in minst två relevanta och oberoende signaler när huvudregeln kräver det.
- Kontrollera att adress, IP/geolokalisering och betalningsdata inte motsäger varandra.
- Stoppa eller granska transaktioner med konflikter.
- Spara beslut, källor och tidpunkt tillsammans med ordern.
- Koppla landkoden till rätt momssats och OSS-rapportering.
- Testa regelbundet att systemet fungerar efter ändringar i checkout och betalflöde.
Sammanfattning
Kundens plats moms bevisning är en central del av korrekt EU-moms för digitala tjänster och e-handel. Företaget behöver samla in tillförlitliga, samstämmiga uppgifter och kunna förklara hur konsumtionslandet fastställdes. En genomtänkt process i checkout minskar både felaktiga momssatser och tidskrävande manuella rättelser. VATxpress hjälper till att bedöma flöden, momsregistreringar och OSS-rapportering när försäljningen omfattar flera länder.